Mistral AI es una startup de París fundada en abril de 2023 que en septiembre de 2025 ya valía 11.700 millones de euros. Es el caso más europeo de la serie: su propuesta mezcla tecnología, soberanía e infraestructura propia. Y es el que mejor ilustra la diferencia entre lo que una compañía declara, lo que se estima desde fuera y lo que solo es una proyección.
El caso en tres líneas
- Qué hace: desarrolla modelos de IA, varios de pesos abiertos, y los ofrece por API, en un asistente y como servicios a medida para empresas y gobiernos. Además construye su propia infraestructura de cómputo.
- Quién está detrás: Arthur Mensch (ex Google DeepMind), Guillaume Lample y Timothée Lacroix (ex Meta). Fundada en París en abril de 2023.
- Resultado: Series C de 1.700 millones de euros en septiembre de 2025, liderada por ASML, con una valoración de 11.700 millones. Su ARR habría superado los 400 millones de dólares en febrero de 2026 y la compañía dice que superará los 1.000 millones este año.
Las seis preguntas de EDV©
1. Para qué (el propósito)
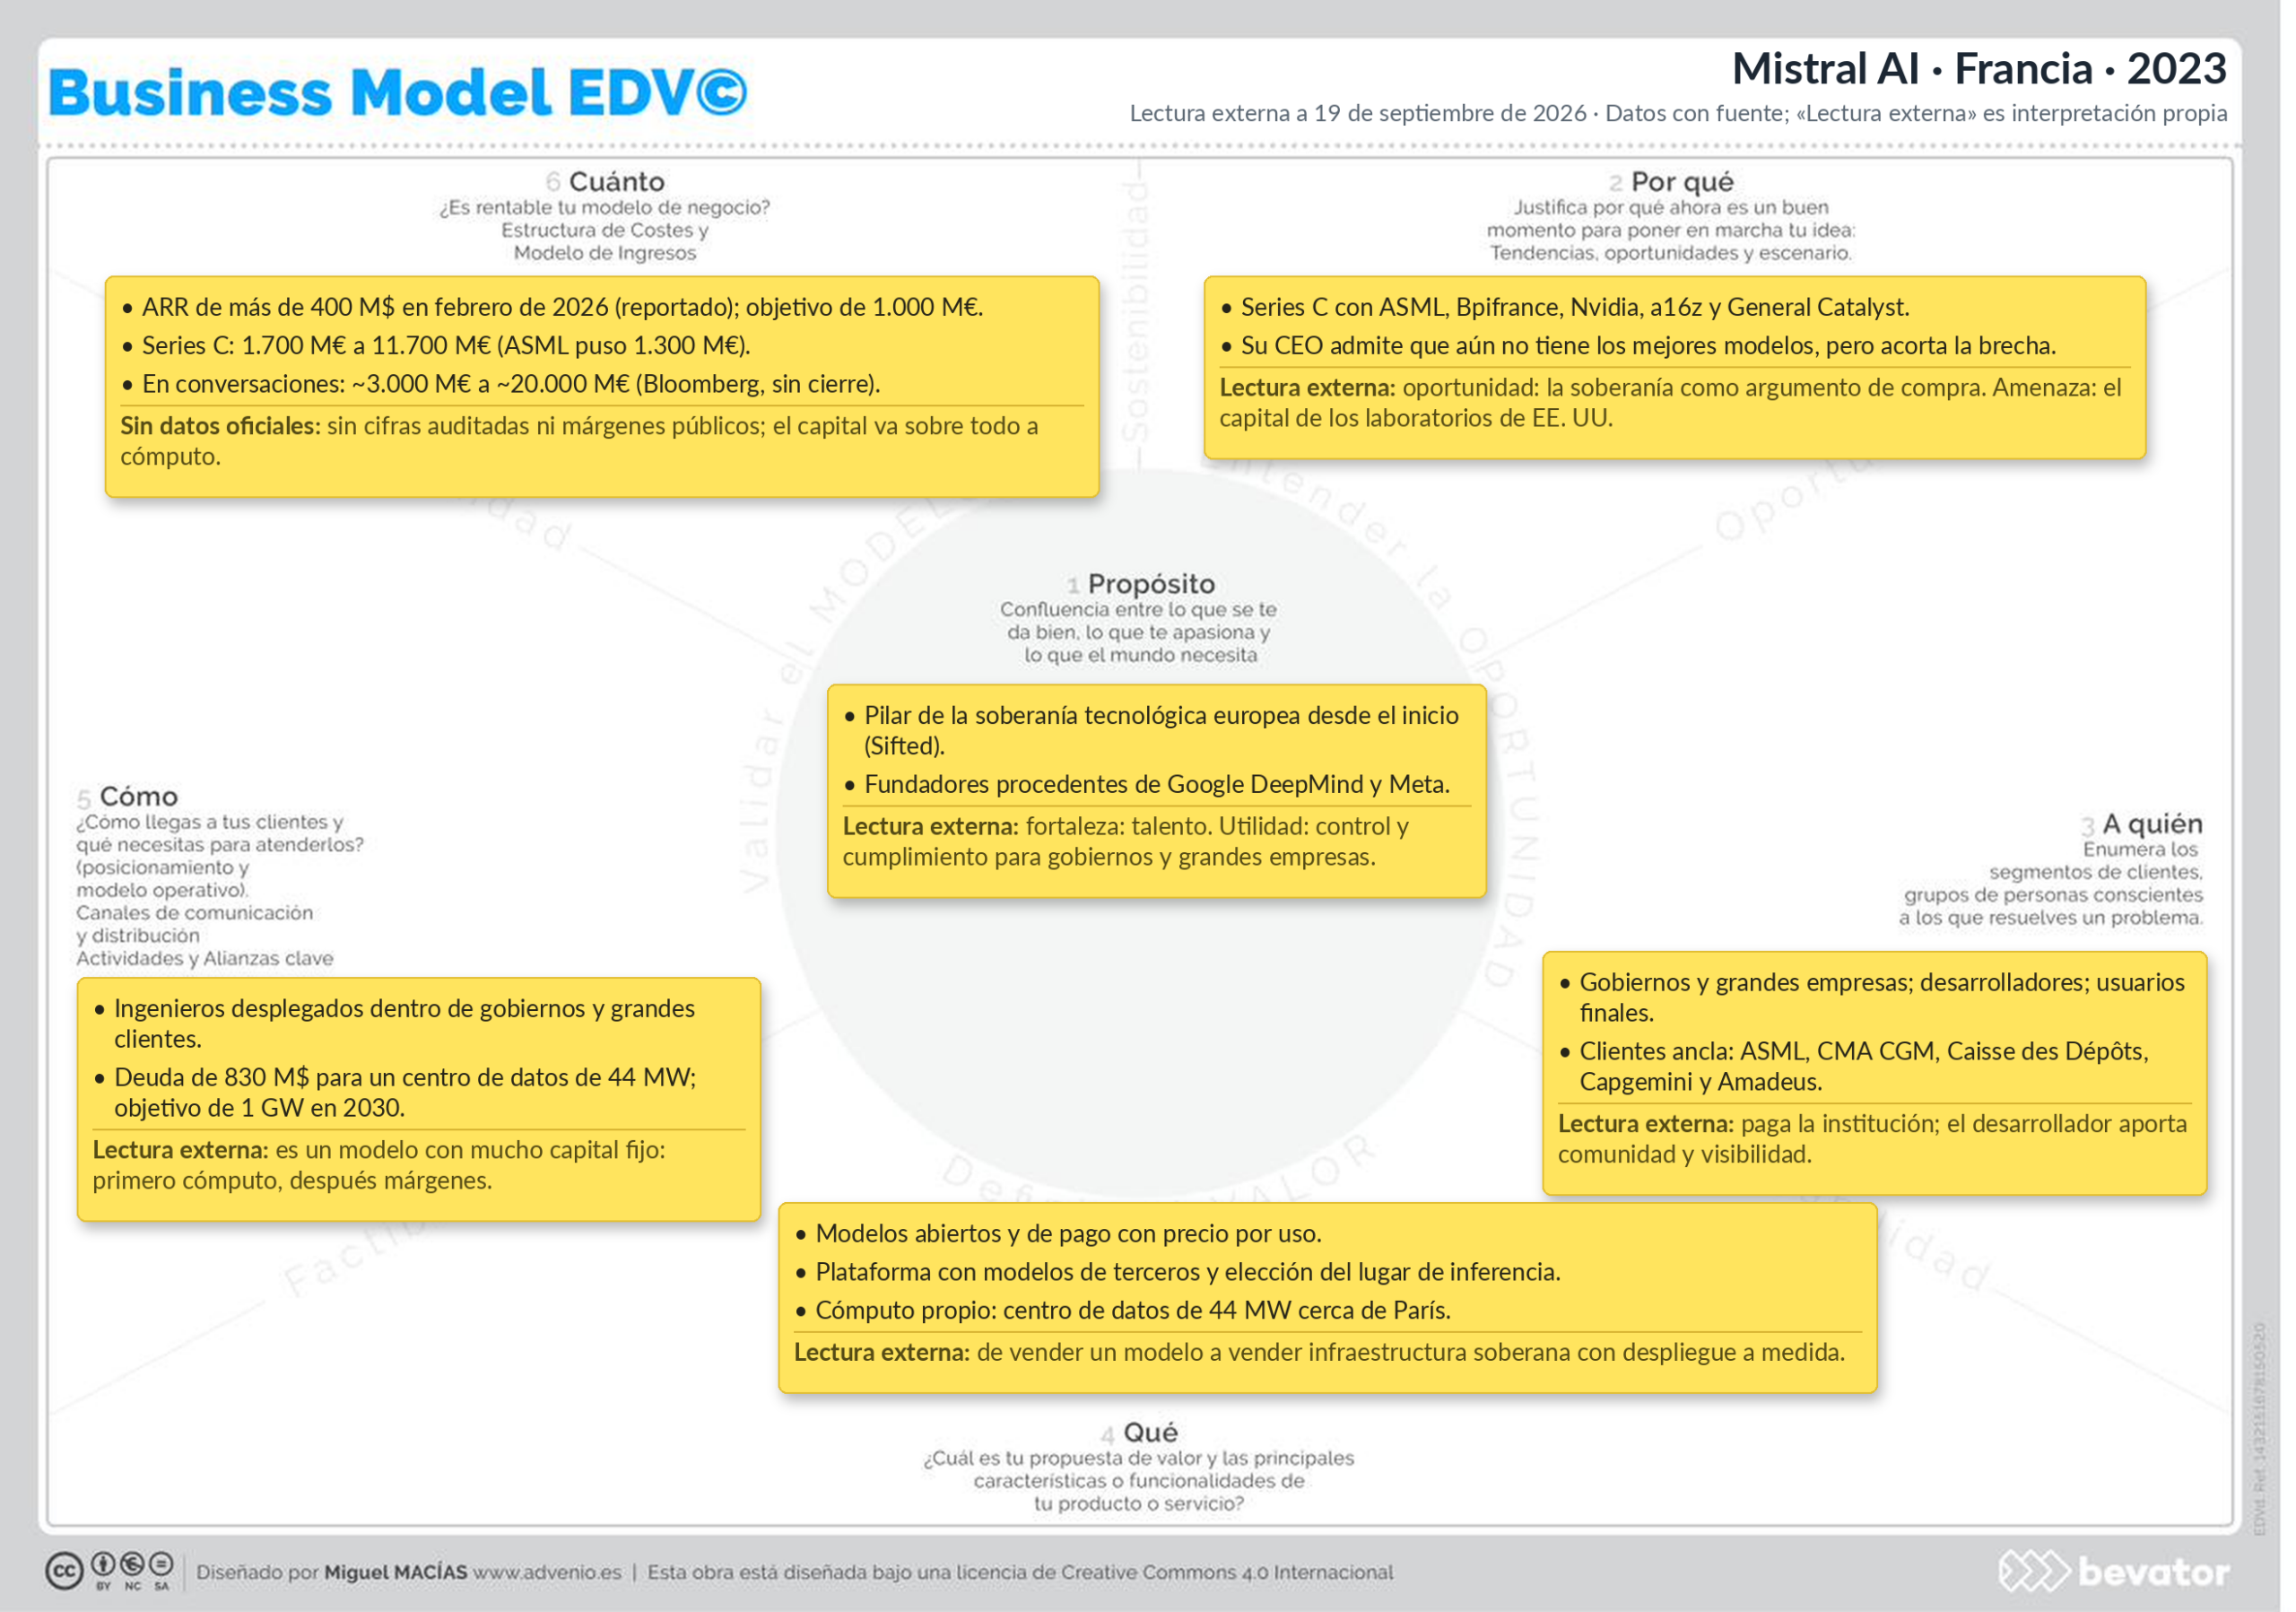
Desde el principio Mistral se presenta como un pilar de la soberanía tecnológica europea. Es un propósito con fuerza porque une misión y mercado: que Europa no dependa solo de laboratorios estadounidenses o chinos. En el marco EDV©, la fortaleza está en el talento fundador (DeepMind y Meta) y la utilidad, en la demanda de control y cumplimiento de gobiernos y grandes empresas.
2. Por qué ahora (el momento)
Coinciden el salto de los modelos de lenguaje y una demanda política y empresarial de alternativas europeas: la Series C reunió a ASML, Bpifrance y Nvidia junto a fondos como Andreessen Horowitz o General Catalyst. La oportunidad es evidente. La amenaza también: los laboratorios estadounidenses manejan mucho más capital y su propio CEO reconoce que Mistral aún no tiene los mejores modelos, aunque asegura que ha reducido la brecha.
3. A quién (el cliente)
Tres grupos. Gobiernos y grandes corporaciones, a los que llega con ingenieros que trabajan dentro del cliente; desarrolladores, que acceden a los modelos abiertos y a la API; y usuarios finales, a través de su asistente. En agosto de 2026, ASML, CMA CGM, Caisse des Dépôts, Capgemini y Amadeus se comprometieron a pagar cómputo por adelantado, lo que dibuja un cliente ancla europeo y muy concreto.
4. Qué (la propuesta de valor)
Modelos de pesos abiertos y de pago, con precios por uso publicados; una plataforma que admite también modelos de terceros y permite elegir dónde se ejecuta la inferencia, en EE. UU. o en Europa; y capacidad de cómputo propia. La propuesta se ha desplazado de «un modelo» a «infraestructura de IA europea con despliegue a medida».
5. Cómo (canales y modelo operativo)
No apuesta solo por el autoservicio: según un perfil publicado en julio de 2026, coloca ingenieros dentro de gobiernos y grandes empresas para adaptar los sistemas a sus cargas de trabajo, un enfoque que la prensa compara con el de Palantir. En infraestructura, financia con 830 millones de dólares de deuda su primer centro de datos, de 44 MW al sur de París, y prevé una inversión de unos 4.000 millones de euros en Francia y Suecia. Su objetivo es llegar a 1 GW de cómputo en Europa en 2030.
6. Cuánto (rentabilidad)
Los ingresos combinan API por uso, suscripciones al asistente, contratos empresariales y, ahora, cómputo prepagado por clientes ancla. El ARR pasó de unos 20 millones de dólares a más de 400 millones en un año, según información publicada en julio de 2026, y su CEO apuntó en Davos a 1.000 millones de euros de ingresos en 2026: es una guía de la dirección, no una cifra auditada. Ha captado cerca de 2.800 millones de euros en capital riesgo hasta la Series C y en junio de 2026 se informó de que negocia unos 3.000 millones a cerca de 20.000 millones de valoración, sin cierre confirmado. Lo que no se ve: los márgenes, con un coste de computación enorme.
El canvas Business Model EDV© de Mistral AI
Este es el caso sobre la plantilla del método. Debajo, la misma información en una tabla, con los datos con fuente separados de la lectura externa.
| Pregunta EDV© | Datos con fuente | Lectura externa |
|---|---|---|
| 1. Para qué ¿Qué se te da bien, qué te apasiona y qué necesita el mundo? |
• Pilar de la soberanía tecnológica europea desde el inicio (Sifted). • Fundadores procedentes de Google DeepMind y Meta. |
Fortaleza: talento. Utilidad: control y cumplimiento para gobiernos y grandes empresas. |
| 2. Por qué ahora ¿Por qué ahora es un buen momento? |
• Series C con ASML, Bpifrance, Nvidia, a16z y General Catalyst. • Su CEO admite que aún no tiene los mejores modelos, pero acorta la brecha. |
Oportunidad: la soberanía como argumento de compra. Amenaza: el capital de los laboratorios de EE. UU. |
| 3. A quién ¿A qué grupo de personas conscientes de su problema? |
• Gobiernos y grandes empresas; desarrolladores; usuarios finales. • Clientes ancla: ASML, CMA CGM, Caisse des Dépôts, Capgemini y Amadeus. |
Paga la institución; el desarrollador aporta comunidad y visibilidad. |
| 4. Qué ¿Cuál es la propuesta de valor y qué funcionalidades la sostienen? |
• Modelos abiertos y de pago con precio por uso. • Plataforma con modelos de terceros y elección del lugar de inferencia. • Cómputo propio: centro de datos de 44 MW cerca de París. |
De vender un modelo a vender infraestructura soberana con despliegue a medida. |
| 5. Cómo ¿Cómo llega a sus clientes y qué necesita para atenderlos? |
• Ingenieros desplegados dentro de gobiernos y grandes clientes. • Deuda de 830 M$ para un centro de datos de 44 MW; objetivo de 1 GW en 2030. |
Es un modelo con mucho capital fijo: primero cómputo, después márgenes. |
| 6. Cuánto ¿Es rentable? Estructura de costes y modelo de ingresos. |
• ARR de más de 400 M$ en febrero de 2026 (reportado); objetivo de 1.000 M€. • Series C: 1.700 M€ a 11.700 M€ (ASML puso 1.300 M€). • En conversaciones: ~3.000 M€ a ~20.000 M€ (Bloomberg, sin cierre). |
Sin datos oficiales: Sin cifras auditadas ni márgenes públicos; el capital va sobre todo a cómputo. |
Hipótesis de valor y de crecimiento: qué está probado
| Hipótesis | Estado | Qué sabemos |
|---|---|---|
| Valor · Es una oportunidad de negocio | Demostrada | Crecimiento de ingresos reportado y capital de ASML, Nvidia y Bpifrance |
| Valor · Resuelve un problema a alguien | Demostrada | Clientes ancla europeos pagan cómputo por adelantado |
| Valor · Aporta valor y se diferencia | En juego | Su diferencial es soberanía y apertura, no tener el mejor modelo |
| Crecimiento · Estrategia de marketing y ventas | Demostrada en grandes cuentas | Despliegue con ingenieros dentro del cliente y contratos de gran ticket |
| Crecimiento · Modelo operativo | En juego | Construir centros de datos propios: 44 MW hoy, 1 GW en 2030 |
| Crecimiento · Rentable y sostenible | Sin datos públicos | Márgenes no publicados; ingresos reportados por terceros o en forma de guía |
Tres preguntas para tu negocio
- ¿Tu diferencial es tecnológico o es de confianza: control, ubicación de los datos, cumplimiento?
- Si construyes tu propia infraestructura, ¿tus clientes te la pagan por adelantado?
- En tus cifras, ¿qué parte es declarada, cuál estimada y cuál proyectada?
Rellena tu propio canvas Business Model EDV© en edv.advenio.es.
Las cifras son las declaradas por la compañía o publicadas por la prensa; lo marcado como lectura externa es interpretación propia. Varias cifras de este caso proceden de prensa y de fuentes secundarias; conviene contrastarlas con los anuncios oficiales de Mistral antes de citarlas.
Fuentes
- Sifted, ASML lidera la Series C
- Sifted, Mistral confirma la Series C
- AI Weekly, sobre un perfil de TechCrunch (4 de julio de 2026)
- SaaS Rise, compromisos de cómputo (14 de agosto de 2026)
- Informe de Bloomberg del 12 de junio de 2026, vía Pillitteri
- Gend, objetivo de 1.000 M€ en 2026
- Longterm Wiki, fundación
- Panto, deuda de 830 M$