Flink, la startup berlinesa de reparto de supermercado en unos 30 minutos, llegó a valorarse en cerca de 5.000 millones de dólares en 2022 según fuentes citadas por TechCrunch, y en septiembre de 2024 rondaba los 1.000 millones. En marzo de 2026 anunció que ya opera con beneficio a nivel EBITDA y cerró unos 100 millones de dólares liderados por Prosus. Es el caso de la serie que muestra qué pasa cuando el crecimiento a cualquier precio se acaba.
El caso en tres líneas
- Qué hace: reparto de la compra de supermercado en unos 30 minutos desde centros locales (hubs) en Alemania y Países Bajos.
- Quién está detrás: Christoph Cordes, Julian Dames (CEO), Oliver Merkel y Robin Kiesler. Berlín, 2021 según la compañía (algunas fuentes dan 2020).
- Resultado: unicornio en menos de un año, EBITDA positivo declarado en marzo de 2026, unos 160 hubs y más de 22 millones de personas al alcance.
Las seis preguntas de EDV©
1. Para qué (el propósito)
Flink no publica un propósito formal en las fuentes consultadas. Lo que sí declara su CEO es la tesis del negocio: el quick commerce solo funciona con disciplina operativa y expectativas realistas de cliente. Es un buen ejemplo de cómo un modelo cambia de tono: de crecer a cualquier precio a crecer solo donde salen las cuentas. Lectura externa: un propósito que depende de capital barato es frágil.
2. Por qué ahora (el momento)
Nació en 2021, en plena pandemia y con capital abundante: fue unicornio en menos de un año. DoorDash invirtió en diciembre de 2021 con una valoración cercana a 3.000 millones de dólares y, según fuentes citadas por TechCrunch, llegó a cerca de 5.000 millones. Después llegó el ajuste: salió de mercados como Francia y su valoración bajó a algo menos de 1.000 millones en septiembre de 2024. Hoy, tras la desaparición o absorción de competidores como Getir y Zapp, dice operar con beneficio a nivel EBITDA. La penetración online del supermercado sigue baja: 3,5 % en Alemania y 6 % en Países Bajos.
3. A quién (el cliente)
Hogares urbanos que hacen compras de reposición frecuentes, no compras impulsivas: la propia compañía habla de misiones de compra de alta frecuencia, con una cesta media superior a 45 euros. Con unos 160 hubs, dice llegar a más de 22 millones de personas en Alemania y Países Bajos.
4. Qué (la propuesta de valor)
Entrega en unos 30 minutos de un surtido corto, unos 3.000 productos por hub, elegido según las preferencias locales y servido desde una app. En términos EDV©, el producto es la promesa de tiempo; el surtido y la logística propia son lo que la hace creíble.
5. Cómo (canales y modelo operativo)
Una red de hubs con logística propia, con expansión solo donde se cumplen criterios estrictos de rentabilidad y densidad. Entre sus alianzas, REWE como inversor y Just Eat Takeaway como socio preferente desde 2024. En septiembre de 2024 cerró 150 millones de dólares (115 de capital y 35 de deuda) con BOND, Mubadala, Northzone y REWE, y en marzo de 2026 unos 100 millones liderados por Prosus, con Btomorrow Ventures (BAT) como nuevo inversor.
6. Cuánto (rentabilidad)
Vende productos y la entrega. En marzo de 2026 la compañía confirmó operar con beneficio a nivel EBITDA tras dos años de reestructuración y levantó unos 100 millones de dólares liderados por Prosus. El camino: DoorDash y las rondas de 2021-2022, cerca de 5.000 millones de valoración según fuentes, y unos 1.000 millones en 2024. Lo que no se ve: cifras auditadas de beneficio, margen por cesta y cuánto capital externo sigue necesitando.
El canvas Business Model EDV© de Flink
Este es el caso sobre la plantilla del método. Debajo, la misma información en una tabla, con los datos con fuente separados de la lectura externa.
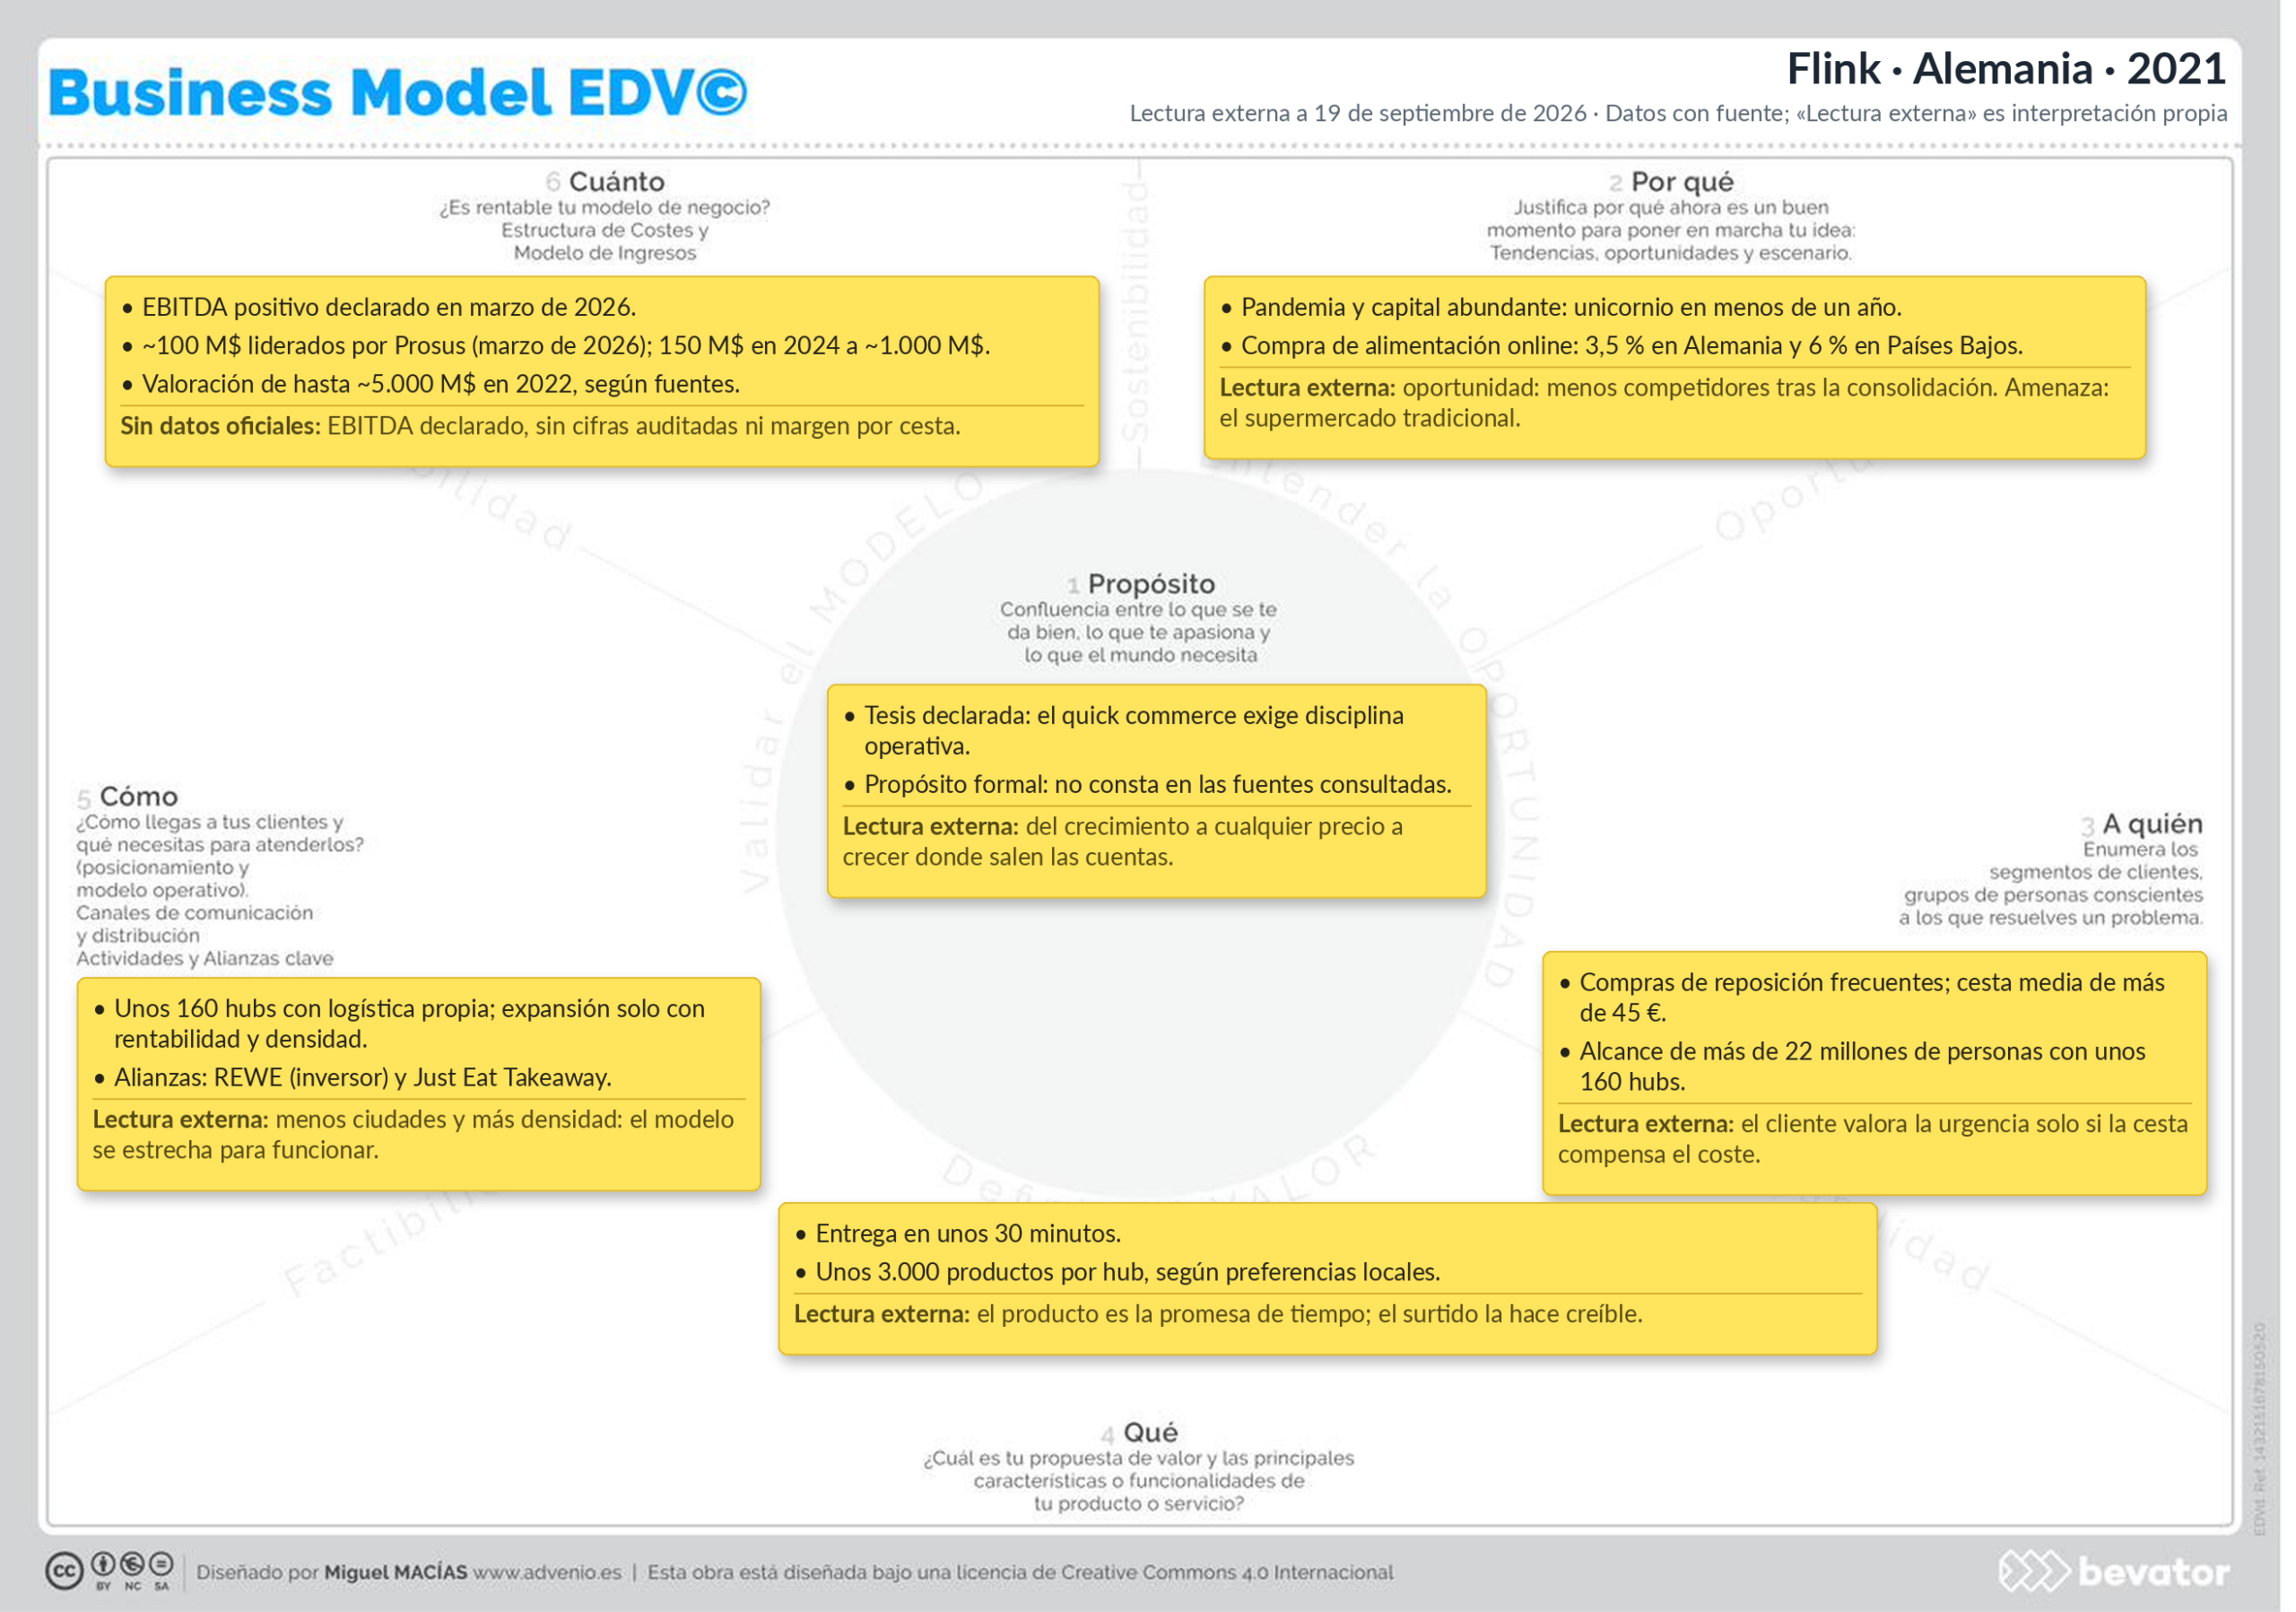
| Pregunta EDV© | Datos con fuente | Lectura externa |
|---|---|---|
| 1. Para qué ¿Qué se te da bien, qué te apasiona y qué necesita el mundo? |
• Tesis declarada: el quick commerce exige disciplina operativa. • Propósito formal: no consta en las fuentes consultadas. |
Del crecimiento a cualquier precio a crecer donde salen las cuentas. |
| 2. Por qué ahora ¿Por qué ahora es un buen momento? |
• Pandemia y capital abundante: unicornio en menos de un año. • Compra de alimentación online: 3,5 % en Alemania y 6 % en Países Bajos. |
Oportunidad: menos competidores tras la consolidación. Amenaza: el supermercado tradicional. |
| 3. A quién ¿A qué grupo de personas conscientes de su problema? |
• Compras de reposición frecuentes; cesta media de más de 45 €. • Alcance de más de 22 millones de personas con unos 160 hubs. |
El cliente valora la urgencia solo si la cesta compensa el coste. |
| 4. Qué ¿Cuál es la propuesta de valor y qué funcionalidades la sostienen? |
• Entrega en unos 30 minutos. • Unos 3.000 productos por hub, según preferencias locales. |
El producto es la promesa de tiempo; el surtido la hace creíble. |
| 5. Cómo ¿Cómo llega a sus clientes y qué necesita para atenderlos? |
• Unos 160 hubs con logística propia; expansión solo con rentabilidad y densidad. • Alianzas: REWE (inversor) y Just Eat Takeaway. |
Menos ciudades y más densidad: el modelo se estrecha para funcionar. |
| 6. Cuánto ¿Es rentable? Estructura de costes y modelo de ingresos. |
• EBITDA positivo declarado en marzo de 2026. • ~100 M$ liderados por Prosus (marzo de 2026); 150 M$ en 2024 a ~1.000 M$. • Valoración de hasta ~5.000 M$ en 2022, según fuentes. |
Sin datos oficiales: EBITDA declarado, sin cifras auditadas ni margen por cesta. |
Hipótesis de valor y de crecimiento: qué está probado
| Hipótesis | Estado | Qué sabemos |
|---|---|---|
| Valor · Es una oportunidad de negocio | Demostrada | Hay demanda de compra rápida y el mercado se ha consolidado |
| Valor · Resuelve un problema a alguien | En juego | Cuánto cliente paga la urgencia de forma sostenida |
| Valor · Aporta valor y se diferencia | En juego | Supermercados y otros operadores compiten en entrega |
| Crecimiento · Estrategia de marketing y ventas | Demostrada | Cesta media de más de 45 € y hubs densos |
| Crecimiento · Modelo operativo | Demostrada tras reestructurar | EBITDA positivo declarado en 2026 |
| Crecimiento · Rentable y sostenible | Declarada, sin auditar | EBITDA positivo según la empresa; sin cifras públicas de detalle |
Tres preguntas para tu negocio
- ¿Qué parte de tu crecimiento depende de que alguien subvencione al cliente?
- ¿En qué mercados o segmentos tu unidad económica funciona ya, y en cuáles solo esperas que funcione?
- ¿Qué harías si el capital que hoy te financia desapareciera mañana?
Rellena tu propio canvas Business Model EDV© en edv.advenio.es.
Las cifras son las declaradas por la compañía o publicadas por la prensa; lo marcado como lectura externa es interpretación propia. La fecha de fundación varía según la fuente (2020 o 2021); aquí se usa 2021, la que da la propia compañía.
Fuentes
Las plantillas de este análisis
He hecho este análisis con las plantillas del Kit EDV©. Cada una trae instrucciones de una página, un ejemplo resuelto y versión editable para usarla con tus clientes o en clase.
Descargar gratis el pack «Para qué» →
O mira el Kit EDV© completo: 37 plantillas para diseñar y validar modelos de negocio.
¿Aguantaría tu modelo si cambia el contexto? Analiza tendencias y valora escenarios futuros gratis con el explorador de escenarios.
Un caso real cada lunes
Cada lunes, un caso nuevo y lo que se ha movido en el ecosistema startup. Sin ruido, en 5 minutos.
Deja tu comentario