Un seguro de vida tradicional cobra lo mismo a quien cuida su salud que a quien no, porque no tiene forma barata de saber la diferencia. Vitaance, fundada en Barcelona en 2021, apuesta a que los datos de hábitos saludables sí permiten esa diferencia, y a que premiarla con una prima más baja es un negocio viable. Es un caso especialmente útil para el método EDV© porque buena parte de sus hipótesis solo se podrán dar por demostradas dentro de varios años.
El caso en tres líneas
- Un seguro de vida con prima personalizada según el estilo de vida del asegurado, que recompensa los hábitos saludables con servicios de bienestar físico, emocional y financiero.
- Fundada en 2021 por Ana Zamora, Bernard Granados y Christian Rochas, con más de 15 años de experiencia cada uno en seguros, producto digital y transformación financiera.
- Primera ronda de 3 millones de euros con SoftBank, K Fund, Astorya, Kindred Ventures y Shilling VC, en una empresa que apenas empezaba a firmar sus primeros clientes.
Las seis preguntas de EDV©
1. Propósito: por qué existe
Vitaance la fundan tres perfiles que se complementan casi con precisión quirúrgica: Ana Zamora, CEO, con más de 15 años en seguros y un paso por la innovación en Mercer y Alan; Bernard Granados, CPO, con más de 15 años construyendo producto digital en seguros, juego y marketplaces; y Christian Rochas, COO, con más de 10 años en servicios financieros y bienestar. Ninguno llega al sector asegurador de fuera: los tres vienen de haberlo trabajado desde dentro, lo que explica por qué el producto no es solo «un seguro con app», sino un rediseño de cómo se calcula el riesgo.
2. Por qué ahora: la oportunidad
El seguro de vida tradicional lleva décadas sin apenas cambiar su forma de fijar precios: cuestionarios de salud puntuales y tablas actuariales generales. Mientras tanto, los wearables y las apps de salud han normalizado que una persona comparta de forma voluntaria datos sobre su actividad física, sueño o alimentación, y la ola insurtech europea ya había demostrado que una aseguradora digital puede nacer y crecer sin oficinas ni agentes. Vitaance llega cuando esas dos piezas, el dato disponible y la aceptación regulatoria de modelos digitales, ya existen.
3. A quién: el cliente
Vitaance se dirige a adultos que cuidan su salud y que hoy pagan, en un seguro de vida tradicional, la misma prima que alguien que no lo hace. Es un cliente consciente de su estilo de vida y dispuesto a compartir datos personales a cambio de un precio más bajo. En sus primeros meses, la empresa se fijó como objetivo alcanzar 3.000 usuarios en 2022, una cifra pequeña y deliberadamente modesta para una fase en la que todavía estaba firmando sus primeros clientes y recién autorizada por la Dirección General de Seguros.
4. Qué: la propuesta de valor
La propuesta de valor tiene dos caras. Para el cliente que cuida su salud, una prima más baja que la de un seguro de vida tradicional. Para todos, un paquete de servicios y productos de bienestar físico, emocional y financiero que premian mantener esos hábitos a lo largo del tiempo, no solo en el momento de contratar. El lema público de la compañía, «democratizar el acceso al seguro de vida», apunta a que el objetivo no es solo cobrar menos a quien se cuida, sino hacer el producto accesible a perfiles que los seguros tradicionales, por su rigidez de precios, dejan fuera.
5. Cómo: canales y operación
Como aseguradora digital, Vitaance opera sin red de agentes tradicional: la contratación y la relación con el cliente pasan por una plataforma online. Su incubación en Antai Venture Builder, que aportó parte del respaldo financiero inicial junto al capital de los propios fundadores, le dio una estructura operativa desde el primer día sin tener que construirla desde cero. El canal de captación, a falta de datos públicos más recientes, se apoya en ese posicionamiento digital y en el propio atractivo del descuento por hábitos saludables.
6. Cuánto: ingresos y costes
Aquí es donde este caso exige más cautela que la mayoría de los analizados en esta serie: un seguro de vida solo demuestra si su modelo de rentabilidad funciona al cabo de varios años, cuando se conoce la siniestralidad real de la cartera. La ronda inicial de 3 millones de euros, con inversores de peso como SoftBank, K Fund, Astorya, Kindred Ventures y Shilling VC, es una señal de confianza del mercado de capital riesgo, pero no es, por sí misma, una prueba de que el descuento por hábitos saludables compensa el coste de los siniestros a largo plazo. Eso todavía está por verse.
El canvas Business Model EDV© de Vitaance
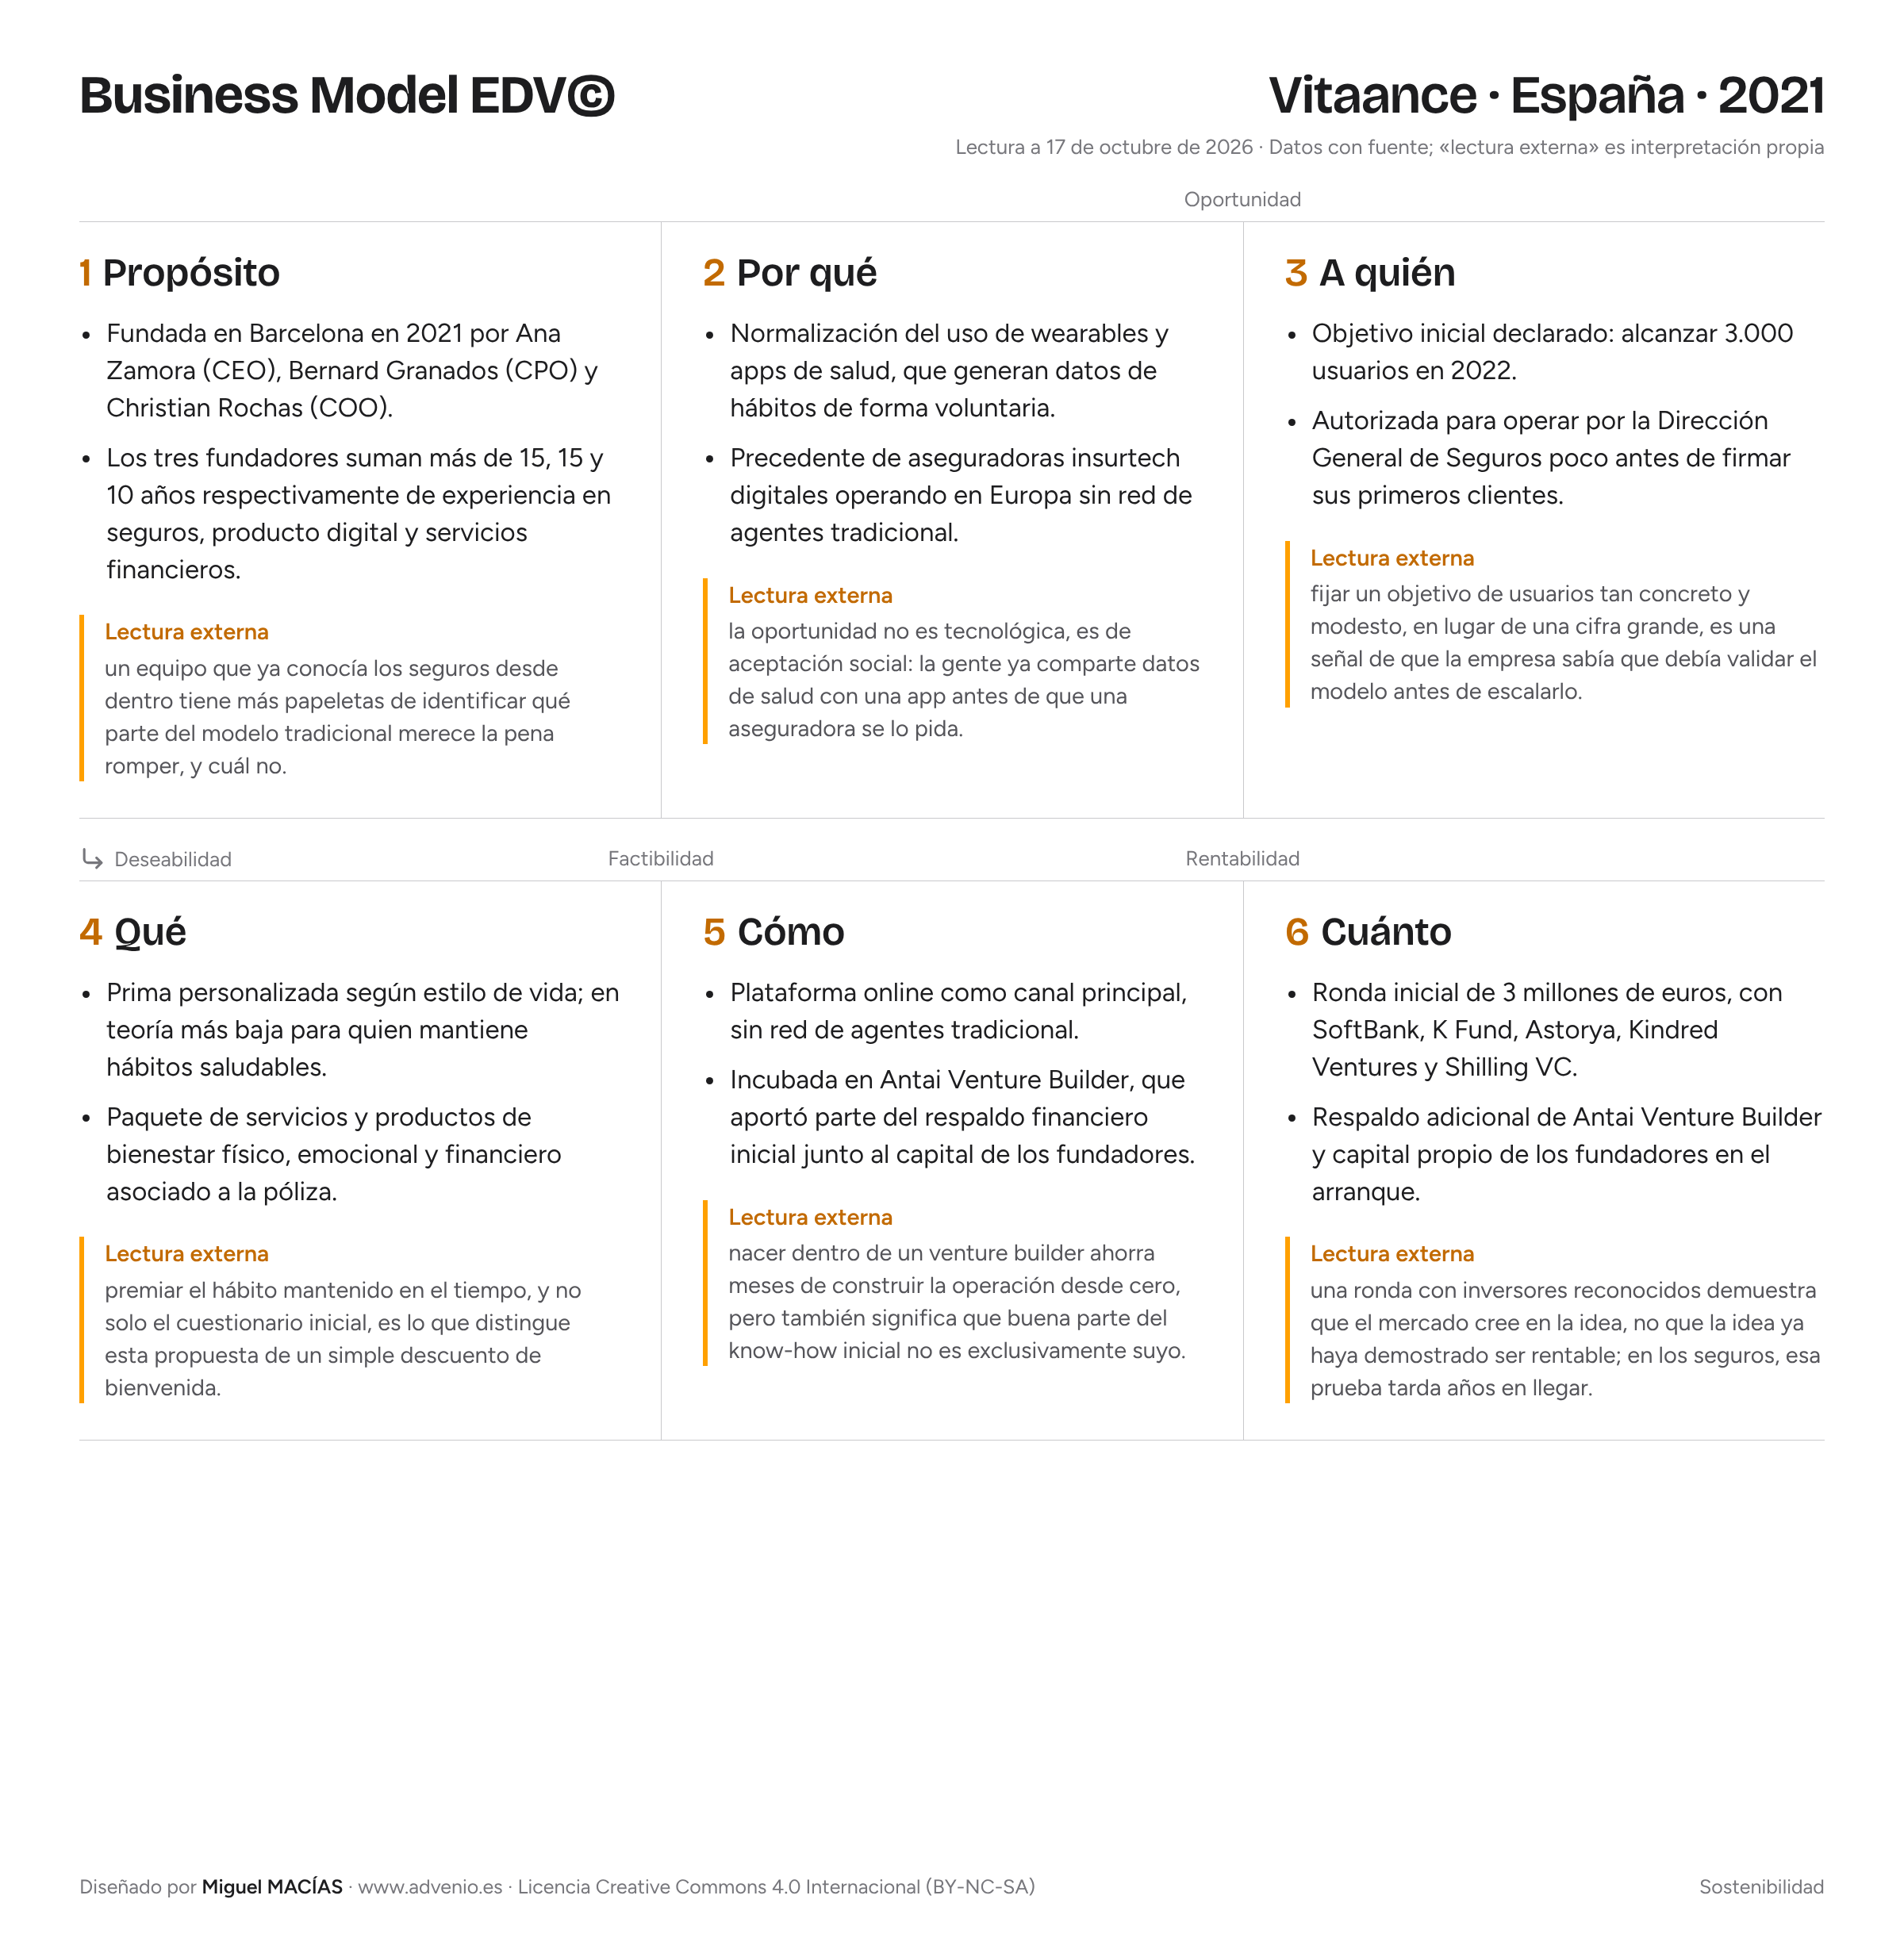
Este es el caso en el canvas Business Model EDV©. Debajo, la misma información en una tabla, con los datos con fuente separados de la lectura externa.
| Pregunta EDV© | Datos con fuente | Lectura externa |
|---|---|---|
| 1. Propósito Confluencia entre lo que se te da bien, lo que te apasiona y lo que el mundo necesita. |
• Fundada en Barcelona en 2021 por Ana Zamora (CEO), Bernard Granados (CPO) y Christian Rochas (COO). • Los tres fundadores suman más de 15, 15 y 10 años respectivamente de experiencia en seguros, producto digital y servicios financieros. |
Lectura: Un equipo que ya conocía los seguros desde dentro tiene más papeletas de identificar qué parte del modelo tradicional merece la pena romper, y cuál no. |
| 2. Por qué ahora Justifica por qué ahora es un buen momento para poner en marcha la idea: tendencias, oportunidad y escenario. |
• Normalización del uso de wearables y apps de salud, que generan datos de hábitos de forma voluntaria. • Precedente de aseguradoras insurtech digitales operando en Europa sin red de agentes tradicional. |
Lectura: La oportunidad no es tecnológica, es de aceptación social: la gente ya comparte datos de salud con una app antes de que una aseguradora se lo pida. |
| 3. A quién Los segmentos de clientes: grupos de personas conscientes a los que resuelve un problema. |
• Objetivo inicial declarado: alcanzar 3.000 usuarios en 2022. • Autorizada para operar por la Dirección General de Seguros poco antes de firmar sus primeros clientes. |
Lectura: Fijar un objetivo de usuarios tan concreto y modesto, en lugar de una cifra grande, es una señal de que la empresa sabía que debía validar el modelo antes de escalarlo. |
| 4. Qué La propuesta de valor y las principales características o funcionalidades del producto o servicio. |
• Prima personalizada según estilo de vida; en teoría más baja para quien mantiene hábitos saludables. • Paquete de servicios y productos de bienestar físico, emocional y financiero asociado a la póliza. |
Lectura: Premiar el hábito mantenido en el tiempo, y no solo el cuestionario inicial, es lo que distingue esta propuesta de un simple descuento de bienvenida. |
| 5. Cómo Cómo llega a sus clientes y qué necesita para atenderlos: canales, distribución, actividades y alianzas clave. |
• Plataforma online como canal principal, sin red de agentes tradicional. • Incubada en Antai Venture Builder, que aportó parte del respaldo financiero inicial junto al capital de los fundadores. |
Lectura: Nacer dentro de un venture builder ahorra meses de construir la operación desde cero, pero también significa que buena parte del know-how inicial no es exclusivamente suyo. |
| 6. Cuánto Si el modelo de negocio es rentable: estructura de costes y modelo de ingresos. |
• Ronda inicial de 3 millones de euros, con SoftBank, K Fund, Astorya, Kindred Ventures y Shilling VC. • Respaldo adicional de Antai Venture Builder y capital propio de los fundadores en el arranque. |
Lectura: Una ronda con inversores reconocidos demuestra que el mercado cree en la idea, no que la idea ya haya demostrado ser rentable; en los seguros, esa prueba tarda años en llegar. |
Hipótesis de valor y de crecimiento: qué está probado
| Hipótesis | Estado | Qué sabemos |
|---|---|---|
| Hipótesis de propósito | Demostrada | Tres fundadores con trayectoria específica en seguros, producto digital y servicios financieros, con roles complementarios. |
| Hipótesis de oportunidad | Parcial | La disponibilidad de datos de hábitos saludables es real, pero que una aseguradora los use con éxito para fijar precios justos aún no está probado a escala. |
| Hipótesis de cliente | Parcial | El segmento está bien definido y el objetivo inicial de usuarios era modesto y concreto, pero no hay cifras públicas recientes de adopción. |
| Hipótesis de valor | No probada | La promesa de prima más baja por hábitos saludables es atractiva, pero no hay datos públicos que confirmen que se cumple de forma sostenida. |
| Hipótesis de canal | Parcial | El modelo digital sin agentes está operativo gracias al apoyo de un venture builder, pero el coste real de adquisición de clientes no es público. |
| Hipótesis de rentabilidad | No probada | La rentabilidad de un seguro de vida solo se conoce con la siniestralidad real de varios años; la ronda de 3 millones es una señal de confianza, no una prueba de rentabilidad. |
Tres preguntas para tu negocio
- Si tu modelo de negocio solo se puede validar del todo al cabo de varios años, ¿qué señal a corto plazo usas mientras tanto para saber si vas por buen camino?
- ¿Estás confundiendo una ronda de inversión con inversores reconocidos con una prueba de que tu modelo funciona?
- Si tu propuesta de valor depende de premiar un comportamiento mantenido en el tiempo, ¿cómo mides ese mantenimiento antes de que termine el plazo de la póliza?
Rellena tu propio canvas Business Model EDV© en edv.advenio.es.
Datos a 17 de octubre de 2026. Las cifras son las declaradas por la compañía o publicadas por la prensa; lo marcado como lectura externa es interpretación propia.