La mayoría de los casos de esta serie tienen clientes pagando hoy. Proxima Fusion no: es una empresa que ha captado más de 400 millones de euros para construir algo que no existirá hasta los años treinta. Fundada en Múnich en 2023 como primer spin-out del Max Planck Institute for Plasma Physics, es el caso que mejor ilustra qué significa el método EDV© cuando casi todas sus hipótesis de negocio, salvo la del propósito y la del equipo, siguen sin poder demostrarse.
El caso en tres líneas
- Una empresa que desarrolla centrales de fusión comerciales basadas en el diseño de stellarator, fundada por antiguos científicos del Max Planck Institute, el MIT y Google X.
- Una ronda de 411 millones de euros a una valoración de 2.400 millones, con RWE y Google como inversores estratégicos, sin ingresos ni clientes todavía.
- Un plan a dos tiempos: un demostrador llamado Alpha a principios de los años 2030 y una primera planta comercial, Stellaris, más adelante en esa misma década.
Las seis preguntas de EDV©
1. Propósito: por qué existe
Proxima Fusion es la primera empresa que sale del Max Planck Institute for Plasma Physics, la institución alemana que lleva décadas investigando la fusión por confinamiento magnético. La fundan antiguos científicos e ingenieros de ese instituto, del MIT y de Google X: Francesco Sciortino (CEO), Jorrit Lion, experto en modelado de centrales tipo stellarator, y Martin Kubie, que antes pasó una década en el equipo de Fórmula 1 de McLaren y en Google X y su spin-off Wing. Esa mezcla de física de plasma e ingeniería de producto industrial es, en sí misma, parte de la apuesta: construir una central de fusión no es solo un reto científico, es un reto de ingeniería a escala.
2. Por qué ahora: la oportunidad
La fusión lleva planteándose como la energía del futuro desde hace más de medio siglo, así que la pregunta real no es si la tecnología es posible, sino por qué ahora. La respuesta de Proxima Fusion combina tres cosas: avances recientes en superconductores de alta temperatura que hacen más viables los imanes necesarios, una presión política y energética en Europa por reducir la dependencia de combustibles fósiles e importaciones, y un ecosistema de capital dispuesto, por primera vez a este nivel, a financiar proyectos de fusión privados con horizontes de una década o más.
3. A quién: el cliente
Proxima Fusion no tiene todavía un cliente que pague por electricidad de fusión, porque esa electricidad no existe aún. Su «cliente» actual es, en realidad, un ecosistema de socios estratégicos e institucionales: el propio Max Planck Institute, el estado de Baviera, la eléctrica alemana RWE y Google, que participan en la financiación y, en el caso de RWE, en el desarrollo conjunto del demostrador Alpha cerca de Múnich. El cliente final, las eléctricas y grandes consumidores industriales de energía, solo entrará en escena cuando haya una planta que demuestre generación neta de energía.
4. Qué: la propuesta de valor
La propuesta de valor de Proxima Fusion es un diseño concreto de reactor: el stellarator QI-HTS, una configuración magnética que, a diferencia del tokamak más conocido, no necesita una corriente eléctrica continua circulando por el plasma para mantener su forma, lo que en teoría facilita una operación más estable y continua. El plan tiene dos hitos: Alpha, un demostrador de energía neta previsto para principios de la década de 2030, y Stellaris, presentada como la primera planta comercial de fusión con stellarator, prevista para más adelante en esa misma década.
5. Cómo: canales y operación
Sin cliente final ni producto comercial, el «canal» de Proxima Fusion es, de momento, institucional: acuerdos de colaboración con instituciones científicas, alianzas con gobiernos regionales y nacionales, y relaciones directas con inversores estratégicos del sector energético como RWE. Su actividad clave no es vender, es construir y operar, junto a sus socios, el demostrador Alpha, que servirá a la vez como prueba técnica y como la mejor «demo comercial» posible para atraer a los clientes industriales que vendrán después.
6. Cuánto: ingresos y costes
Proxima Fusion no genera ingresos por ventas: su «modelo de ingresos» actual es, literalmente, el capital riesgo y la inversión estratégica. En julio de 2026 cerró una ronda de 411 millones de euros a una valoración de 2.400 millones, liderada por XTX Ventures y East X Ventures, con RWE y Google como inversores estratégicos y la participación de KfW Capital, SPRIND, Burda Principal Investments y fondos que repiten como Plural, Balderton, Lightspeed o DST Global Partners. La estructura de costes es la de un proyecto de infraestructura de capital intensivo: ingeniería de precisión, imanes superconductores y construcción de instalaciones, sin ingresos que la compensen hasta dentro de años.
El canvas Business Model EDV© de Proxima Fusion
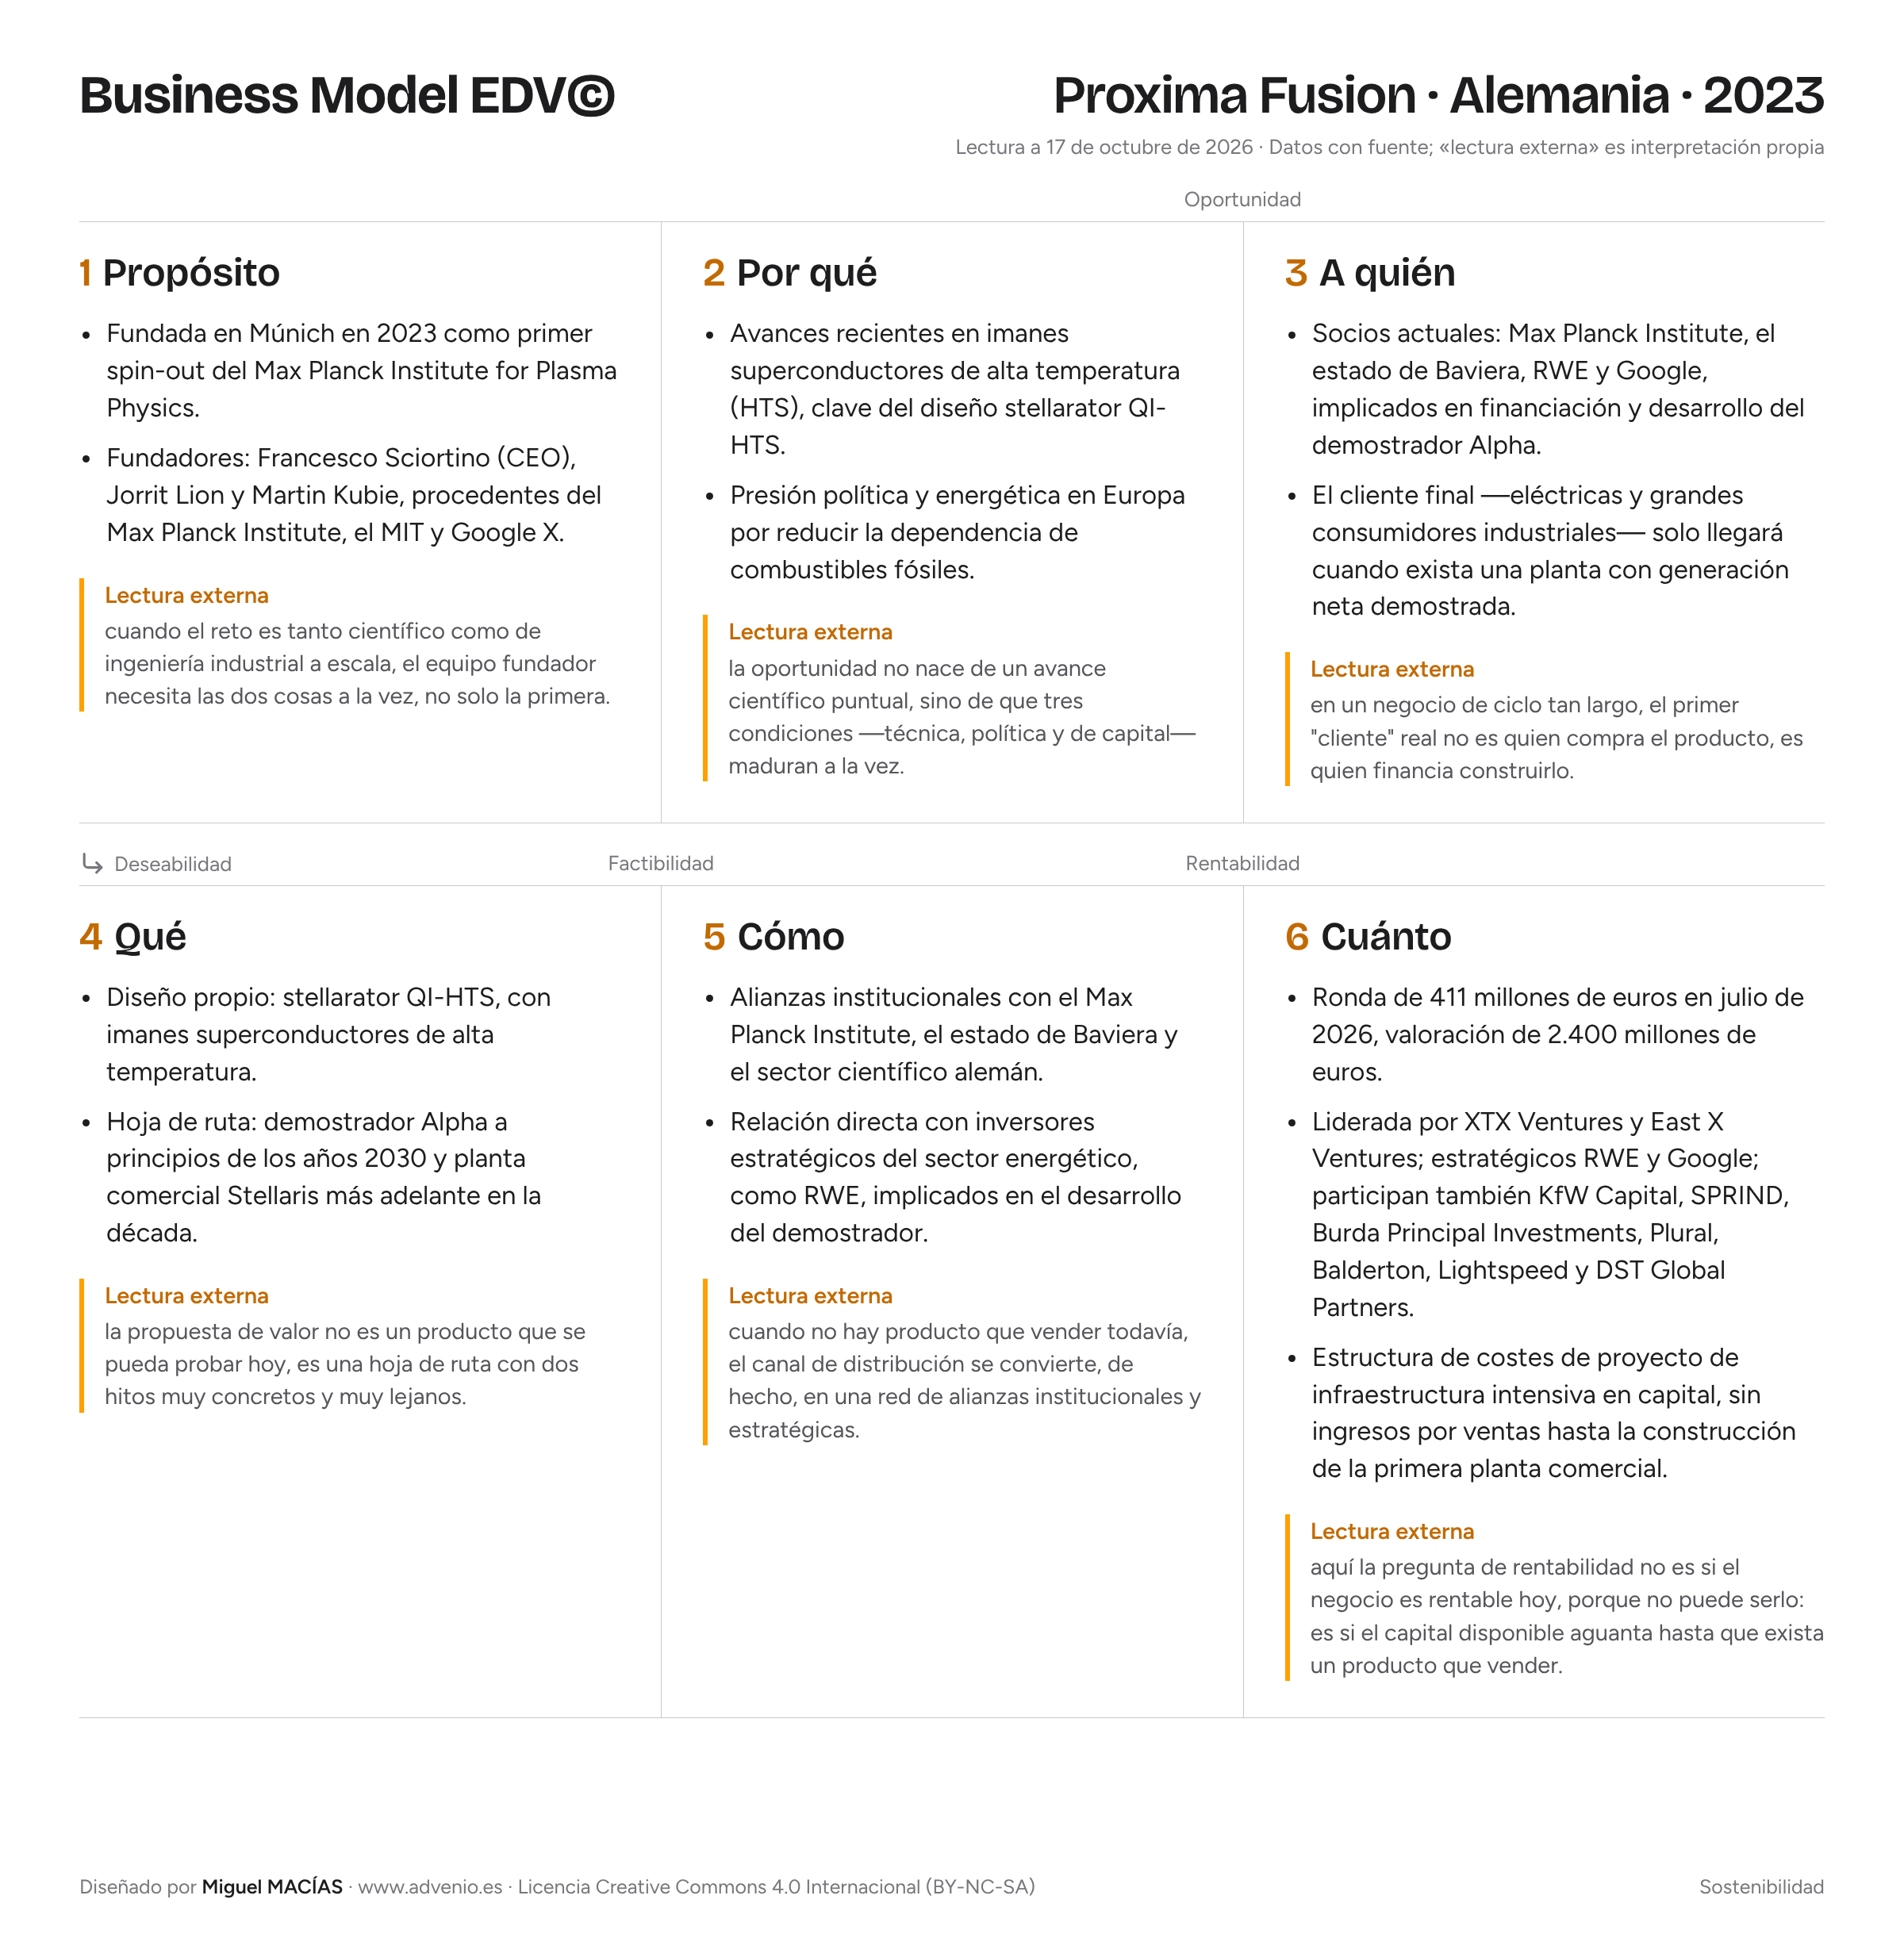
Este es el caso en el canvas Business Model EDV©. Debajo, la misma información en una tabla, con los datos con fuente separados de la lectura externa.
| Pregunta EDV© | Datos con fuente | Lectura externa |
|---|---|---|
| 1. Propósito Confluencia entre lo que se te da bien, lo que te apasiona y lo que el mundo necesita. |
• Fundada en Múnich en 2023 como primer spin-out del Max Planck Institute for Plasma Physics. • Fundadores: Francesco Sciortino (CEO), Jorrit Lion y Martin Kubie, procedentes del Max Planck Institute, el MIT y Google X. |
Lectura: Cuando el reto es tanto científico como de ingeniería industrial a escala, el equipo fundador necesita las dos cosas a la vez, no solo la primera. |
| 2. Por qué ahora Justifica por qué ahora es un buen momento para poner en marcha la idea: tendencias, oportunidad y escenario. |
• Avances recientes en imanes superconductores de alta temperatura (HTS), clave del diseño stellarator QI-HTS. • Presión política y energética en Europa por reducir la dependencia de combustibles fósiles. |
Lectura: La oportunidad no nace de un avance científico puntual, sino de que tres condiciones —técnica, política y de capital— maduran a la vez. |
| 3. A quién Los segmentos de clientes: grupos de personas conscientes a los que resuelve un problema. |
• Socios actuales: Max Planck Institute, el estado de Baviera, RWE y Google, implicados en financiación y desarrollo del demostrador Alpha. • El cliente final —eléctricas y grandes consumidores industriales— solo llegará cuando exista una planta con generación neta demostrada. |
Lectura: En un negocio de ciclo tan largo, el primer «cliente» real no es quien compra el producto, es quien financia construirlo. |
| 4. Qué La propuesta de valor y las principales características o funcionalidades del producto o servicio. |
• Diseño propio: stellarator QI-HTS, con imanes superconductores de alta temperatura. • Hoja de ruta: demostrador Alpha a principios de los años 2030 y planta comercial Stellaris más adelante en la década. |
Lectura: La propuesta de valor no es un producto que se pueda probar hoy, es una hoja de ruta con dos hitos muy concretos y muy lejanos. |
| 5. Cómo Cómo llega a sus clientes y qué necesita para atenderlos: canales, distribución, actividades y alianzas clave. |
• Alianzas institucionales con el Max Planck Institute, el estado de Baviera y el sector científico alemán. • Relación directa con inversores estratégicos del sector energético, como RWE, implicados en el desarrollo del demostrador. |
Lectura: Cuando no hay producto que vender todavía, el canal de distribución se convierte, de hecho, en una red de alianzas institucionales y estratégicas. |
| 6. Cuánto Si el modelo de negocio es rentable: estructura de costes y modelo de ingresos. |
• Ronda de 411 millones de euros en julio de 2026, valoración de 2.400 millones de euros. • Liderada por XTX Ventures y East X Ventures; estratégicos RWE y Google; participan también KfW Capital, SPRIND, Burda Principal Investments, Plural, Balderton, Lightspeed y DST Global Partners. • Estructura de costes de proyecto de infraestructura intensiva en capital, sin ingresos por ventas hasta la construcción de la primera planta comercial. |
Lectura: Aquí la pregunta de rentabilidad no es si el negocio es rentable hoy, porque no puede serlo: es si el capital disponible aguanta hasta que exista un producto que vender. |
Hipótesis de valor y de crecimiento: qué está probado
| Hipótesis | Estado | Qué sabemos |
|---|---|---|
| Hipótesis de propósito | Demostrada | Equipo fundador que combina física de plasma de primer nivel (Max Planck Institute) con ingeniería industrial de producto (McLaren, Google X). |
| Hipótesis de oportunidad | Parcial | Las tres condiciones de oportunidad (técnica, política, de capital) son reales y verificables, pero su maduración conjunta es una apuesta, no un hecho consumado. |
| Hipótesis de cliente | No probada | No existe todavía un cliente final que compre electricidad de fusión; los «clientes» actuales son socios institucionales y estratégicos que financian el desarrollo. |
| Hipótesis de valor | No probada | El diseño stellarator QI-HTS es una propuesta técnica con hitos a 2030 y más allá; no hay generación neta de energía demostrada en producción comercial. |
| Hipótesis de canal | Parcial | El canal institucional y de alianzas funciona para financiar el desarrollo, pero no hay todavía ningún canal comercial hacia clientes industriales. |
| Hipótesis de rentabilidad | No probada | No hay ingresos por ventas; el negocio se sostiene por capital riesgo y estratégico, y su viabilidad depende de que ese capital aguante hasta la primera planta comercial. |
Tres preguntas para tu negocio
- Si tu negocio no puede demostrar su hipótesis de valor hasta dentro de varios años, ¿qué hitos intermedios usas para que tus inversores —y tú mismo— sepan si vais por buen camino?
- ¿Estás tratando a tus socios estratégicos o institucionales como si fueran ya tus clientes finales, cuando en realidad son quienes financian llegar a ellos?
- Si tu estructura de costes es intensiva en capital durante años antes del primer ingreso, ¿cuánto margen de maniobra tienes si una sola ronda de financiación se retrasa?
Rellena tu propio canvas Business Model EDV© en edv.advenio.es.
Datos a 17 de octubre de 2026. Las cifras son las declaradas por la compañía o publicadas por la prensa; lo marcado como lectura externa es interpretación propia.